Estimado/a cliente/a:
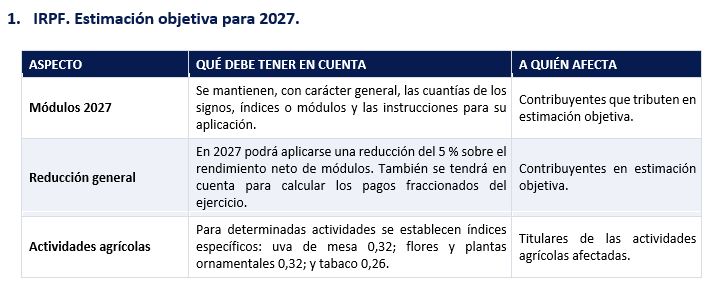
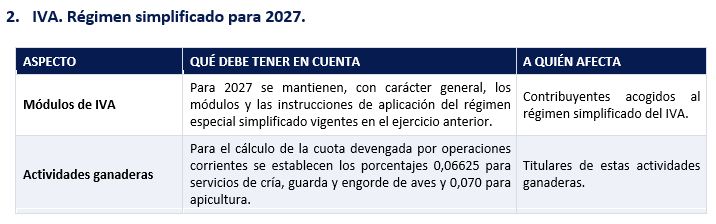
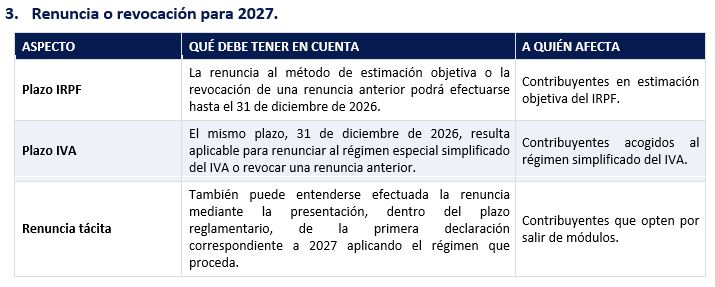
El 5 de noviembre de 2026 se ha publicado en el Boletín Oficial del Estado la Orden HAC/1161/2026, de 4 de noviembre, por la que se desarrollan para el año 2027 el método de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas (IRPF) y el régimen especial simplificado del Impuesto sobre el Valor Añadido (IVA), que resumimos a continuación:
¿Qué recomendamos revisar antes de finalizar el año?
Antes del cierre de 2026 recomendamos comprobar:
- Si se siguen cumpliendo los requisitos para continuar tributando por módulos durante 2027.
- Si resulta conveniente mantener este régimen o renunciar a él.
- Si se han superado las magnitudes específicas correspondientes a la actividad.
- En actividades agrícolas y ganaderas, que se dispone de las facturas de gasóleo y fertilizantes adquiridos durante 2026.
- Cualquier variación significativa en facturación, compras, trabajadores, vehículos o actividad que pueda afectar a la permanencia en el régimen.
En caso de estar valorando una renuncia o revocación para 2027, rogamos nos lo comuniquen con suficiente antelación, teniendo en cuenta que el plazo finaliza el 31 de diciembre de 2026.
Quedando como siempre a su disposición para ampliar o aclarar cualquier cuestión que sobre el particular resulte de su interés, aprovechamos la ocasión para saludarle,
Atentamente,
DEL BAS ASSESSORS, ADVOCATS I AUDITORS, S.L.P.