Estimados/as clientes,
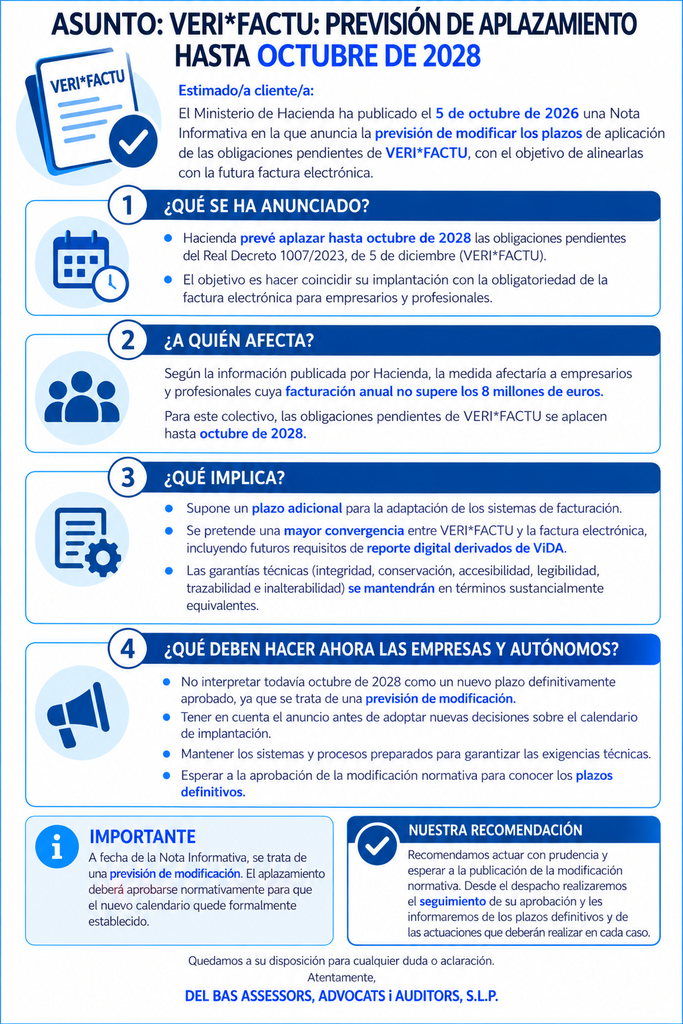
El Ministerio de Hacienda ha publicado el 5 de octubre de 2026 una Nota Informativa en la que anuncia la previsión de modificar los plazos de aplicación de las obligaciones pendientes derivadas del Reglamento de sistemas informáticos de facturación, aprobado por el Real Decreto 1007/2023, de 5 de diciembre (VERI*FACTU).
El objetivo anunciado es aplazar estas obligaciones hasta octubre de 2028, buscando hacer coincidir su implantación con la obligatoriedad de la factura electrónica para determinados empresarios y profesionales.
Es importante señalar que, a fecha de la Nota Informativa, estamos ante una previsión de modificación. Por tanto, deberá aprobarse la correspondiente modificación normativa para que el nuevo calendario quede formalmente establecido.
1. ¿A quién afecta?
Según la información publicada por Hacienda, la medida pretende alinear el calendario de VERI*FACTU con el de la factura electrónica para empresarios y profesionales cuya facturación anual no supere los 8 millones de euros.
Para este colectivo, Hacienda prevé que las obligaciones pendientes de aplicación del Real Decreto 1007/2023 se aplacen hasta octubre de 2028.
2. Facturación y VERI*FACTU
La principal novedad anunciada es el cambio del calendario previsto para las obligaciones pendientes relacionadas con los sistemas informáticos de facturación.
Hacienda pretende que su entrada en aplicación coincida con la obligatoriedad de la factura electrónica para el colectivo indicado anteriormente.
Una vez aprobada esta alineación de calendarios, Hacienda anuncia además que abordará una nueva modificación dirigida a conseguir una mayor convergencia entre ambas normativas, tanto respecto de sus ámbitos de aplicación como de determinados aspectos técnicos.
También se tendrán en consideración los futuros requisitos de reporte digital derivados de ViDA.
3. Garantías de los sistemas de facturación
El aplazamiento anunciado no supone que Hacienda pretenda eliminar las garantías técnicas previstas para los sistemas informáticos de facturación.
La Nota Informativa señala expresamente que se mantendrán, en términos sustancialmente equivalentes, las exigencias relativas a:
– Integridad.
– Conservación y accesibilidad.
– Legibilidad.
– Trazabilidad.
– Inalterabilidad de los registros.
Asimismo, se mantendrán las restantes garantías técnicas del sistema actualmente previstas en el desarrollo normativo.
4. ¿Qué deben hacer ahora empresas y autónomos?
A efectos prácticos, recomendamos:
– No interpretar todavía octubre de 2028 como un nuevo plazo definitivamente aprobado, ya que Hacienda habla expresamente de una previsión de modificación.
– Las empresas que estuvieran adaptando sus sistemas de facturación deberían tener en cuenta el anuncio antes de adoptar nuevas decisiones sobre su calendario de implantación.
– Conviene mantener los sistemas y procesos preparados para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros, puesto que Hacienda anticipa que estas exigencias se mantendrán.
– Esperar a la aprobación de la correspondiente modificación normativa para determinar definitivamente los nuevos plazos y obligaciones aplicables.
Recomendación profesional
El anuncio supone un cambio relevante en la planificación de la adaptación a VERI*FACTU, especialmente para empresarios y profesionales con una facturación anual no superior a 8 millones de euros.
No obstante, recomendamos actuar con prudencia hasta que se publique la modificación normativa que materialice el aplazamiento.
Desde el despacho realizaremos el seguimiento de su aprobación y les informaremos de los plazos definitivos y de las actuaciones que deberán realizar en cada caso.
Atentamente,
DEL BAS ASSESSORS, ADVOCATS I AUDITORS, S.L.P.